Гроші лежать на картці, ви бачите баланс щодня і поступово перестаєте його помічати. Через півроку сума та сама, а ціни вже інші. Депозит у Монобанку приваблює саме тим, що весь процес поміщається у два дотики до екрана. Розберемо, які там реально ставки, скільки залишиться після податків і в чому підступ дострокового зняття.
Які депозити пропонує Монобанк
Банк працює без відділень, тому всі вклади оформлюються в застосунку. Продуктів насправді небагато, і різниця між ними зводиться до одного питання — чи потрібен вам доступ до грошей раніше строку.
Логіка проста: що жорсткіші умови для вкладника, то вища ставка. Банк платить більше за передбачуваність.
«Заощадження починаються не з великої суми, а з рішення не чіпати те, що вже відклали.»
Стандартний вклад без дострокового зняття
Це основний продукт із найвищою дохідністю. У 2026 році ставки в гривні тримаються приблизно на рівні 15,5‒16% річних залежно від строку та суми.
Гроші заблоковані до кінця терміну. Забрати їх раніше не вийде за жодних умов — це не штраф, а відсутність самої опції в договорі. Такий варіант підходить для коштів, які точно не знадобляться найближчі місяці.
Депозит із правом зняття
Другий тип дозволяє забрати кошти будь-коли, але ставка суттєво нижча — орієнтовно 6‒9% річних. Різниця з попереднім варіантом сягає майже вдвічі.
Андрій відклав 50 000 грн на ремонт, який планував почати навесні. Точної дати не було, тому він обрав гнучкий вклад і втратив близько 3 500 грн потенційного доходу за рік. Для нього спокій виявився важливішим, і це нормальний вибір, якщо гроші справді можуть знадобитися раптово.
Умови депозиту в Монобанку
Базові параметри однакові для більшості вкладів і виглядають так:
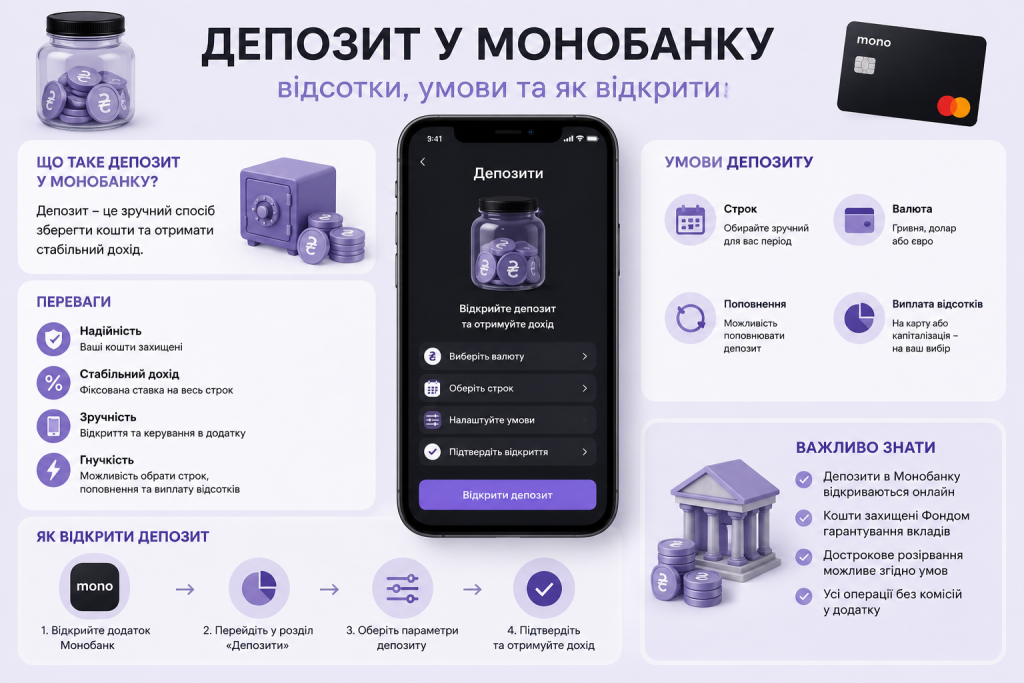
- мінімальна сума — 1 000 грн, 100 доларів або 100 євро;
- строки в гривні — від 3 до 12 місяців, а також 15, 18 та 24 місяці;
- строки у валюті — від 3 до 12 місяців;
- виплата відсотків — щомісяця на картку або капіталізація;
- поповнення доступне для вкладів від 4 місяців, якщо до кінця строку лишилося щонайменше 3 місяці.
Є ще одне обмеження щодо поповнення: сума, яку ви додаєте протягом календарного місяця, не може перевищувати початковий розмір вкладу. Це захищає банк від різкого напливу коштів під стару ставку.
Валютні депозити варто оцінювати окремо. Ставки в доларах і євро символічні — приблизно 0,1‒1,7% річних, тож такий вклад працює радше як спосіб зберігання, а не заробітку.
Як відкрити депозит у застосунку
Оформлення займає менше пʼяти хвилин і не потребує жодних документів, якщо у вас уже є картка банку. Порядок дій такий:
- Відкрийте застосунок і перейдіть у розділ накопичень.
- Оберіть тип вкладу — стандартний або з можливістю зняття.
- Вкажіть суму, валюту та строк розміщення коштів.
- Виберіть режим виплати відсотків: щомісяця або з капіталізацією.
- Підтвердьте умови договору й переказ коштів з картки.
Після підтвердження депозит одразу зʼявляється в списку накопичень. Там же видно нараховані відсотки та прогнозований дохід на кінець строку.
Окремо варто перевірити перемикач автопролонгації. Якщо його увімкнено, вклад автоматично продовжиться на новий строк за ставкою, яка діятиме на той момент, а вона може відрізнятися від початкової.
Монобанк депозит калькулятор і дохід
Калькулятор вбудований прямо в застосунок: щойно ви вводите суму й строк, система показує підсумкову цифру. Схожі сервіси є на фінансових порталах, і монобанк депозит калькулятор там працює за тією самою формулою.
Порахуємо на простому прикладі. Ви кладете 100 000 грн на 12 місяців під 16% річних без права зняття. Нарахований дохід складе 16 000 грн.
Капіталізація дає трохи більше, бо відсотки додаються до тіла вкладу й далі теж працюють. За рік різниця з щомісячною виплатою на картку становить приблизно 1 000‒1 200 грн на такій сумі.
Скільки заберуть податки з депозиту
Дохід від вкладу оподатковується. З нарахованих відсотків утримують податок на доходи фізичних осіб 18% та військовий збір 5% — разом 23%.
Банк робить це автоматично, самостійно декларувати нічого не потрібно. Від тих самих 16 000 грн на руки залишиться близько 12 320 грн, тобто реальна дохідність вкладу становитиме приблизно 12,3% замість заявлених 16%.
Саме про цю різницю забувають, порівнюючи депозит з іншими інструментами. Наприклад, дохід від державних облігацій податком не оподатковується, тому їх ефективна ставка виходить вищою навіть за однакових відсотків.
Дострокове закриття депозиту Монобанк
Тут усе залежить від обраного типу. Стандартний вклад закрити раніше строку неможливо в принципі — банк просто не передбачає такої кнопки.
Гнучкий депозит можна розірвати без комісій і обмежень. Гроші повертаються на картку разом із відсотками, нарахованими за фактичний час розміщення.
«Найкраща фінансова стратегія — та, яку ви зможете витримати до кінця, а не та, що красиво виглядає на папері.»
Перед оформленням варто чесно оцінити свою ситуацію. Якщо ймовірність термінових витрат висока, вищий відсоток за заблокованим вкладом легко перетвориться на джерело стресу.
Порівняння з іншими банками
Депозит монобанк не є абсолютним лідером ринку за ставкою, але тримається у верхній частині списку серед великих установ. Різниця з найщедрішими пропозиціями зазвичай складає 1‒2 відсоткові пункти.
| Параметр | Стандартний вклад | Вклад із правом зняття |
|---|---|---|
| Ставка в гривні | близько 15,5‒16% | близько 6‒9% |
| Мінімальна сума | 1 000 грн | 1 000 грн |
| Дострокове зняття | недоступне | без комісій |
| Поповнення | від 4 місяців | доступне |
| Виплата відсотків | щомісяця або капіталізація | щомісяця або капіталізація |
Невеликі банки нерідко пропонують на кілька пунктів більше, проте разом зі ставкою зростає й ризик. Перед розміщенням коштів у маловідомій установі варто перевірити її в реєстрі Національного банку.
Гарантія вкладів від ФГВФО
Монобанк — учасник Фонду гарантування вкладів фізичних осіб, і це головний аргумент на користь безпеки. Під час воєнного стану та протягом трьох місяців після його завершення держава гарантує повернення всієї суми вкладу разом із відсотками.
Після цього періоду гарантія повернеться до фіксованої межі — 600 000 грн на одного вкладника в одному банку. Тим, хто планує розмістити більше, має сенс розділити кошти між кількома установами.
Гарантія поширюється на вклади фізичних осіб, включно з рахунками підприємців. Кошти юридичних осіб під захист фонду не підпадають.
Депозит у Монобанку у 2026 році дає приблизно 15,5‒16% річних за стандартним вкладом і 6‒9% за гнучким, з мінімальною сумою від 1 000 грн і оформленням прямо в застосунку. Реальний дохід буде на 23% меншим через податки, а вклади до 600 000 грн захищені гарантією фонду. Головне рішення тут не про банк, а про строк: чесна відповідь на питання, коли вам знадобляться ці гроші, економить і нерви, і відсотки.