
Оренда з’їдає третину зарплати, а квартира так і залишається чужою. Саме в цей момент більшість українців вперше відкриває калькулятор іпотеки й розуміє, що цифри там значно складніші за рекламний банер. Розберемо, як влаштований цей кредит насправді, скільки коштує житло в борг у 2026 році та коли ризик виявляється більшим за вигоду.
Що таке іпотека простими словами
Іпотека — це довгостроковий кредит на житло, де саме житло виступає заставою. Ви живете у квартирі та володієте нею, але до повного погашення боргу продати або подарувати її без згоди банку неможливо.
Юридично це оформлюється записом у державному реєстрі речових прав. Там з’являється обтяження на користь банку, і саме воно робить угоду іпотекою, а не звичайною позикою.
Строк такого кредиту в Україні зазвичай сягає 20 років. За цей час позичальник встигає змінити роботу, пережити кілька криз і кілька разів пошкодувати про рішення, тому головним є не відсоток, а стабільність доходу.
«Житло в кредит — це не покупка на один день, а звичка, яку ви берете на двадцять років уперед.»
Чим іпотека відрізняється від кредиту
Звичайний споживчий кредит видається під ваше слово та довідку про доходи. Банк ризикує більше, тому ставка там доходить до 30‒40% річних, а строк рідко перевищує пʼять років.
Іпотека це інша логіка. Банк має заставу, яку можна продати, тож ризик менший — звідси нижчий відсоток і довгий строк погашення.
Марія розглядала два варіанти для купівлі однокімнатної квартири: споживчий кредит на 500 000 грн і повноцінну іпотеку. У першому випадку платіж перевищував 15 000 грн на місяць при строку пʼять років, у другому — виявився удвічі меншим. Різницю створила саме застава.
Ставки за іпотекою в Україні
Ринок у 2026 році фактично розділений навпіл. Комерційні програми банків працюють приблизно під 17‒20% річних, а державна підтримка дає 3% або 7% залежно від категорії позичальника.
Порівняємо реальні цифри для квартири вартістю 2 млн грн із першим внеском 20%. Сума кредиту складе 1,6 млн грн, строк — 20 років.
| Ставка | Щомісячний платіж | Переплата за 20 років |
|---|---|---|
| 3% річних | близько 8 900 грн | близько 530 000 грн |
| 7% річних | близько 12 400 грн | близько 1 380 000 грн |
| 18% річних | близько 24 700 грн | близько 4 330 000 грн |
Різниця між пільговою та ринковою ставкою перетворюється на суму, за яку можна купити ще одну квартиру. Тому перше, що варто зробити, — перевірити своє право на державну програму.
За пільговими умовами ставка фіксована лише перші десять років, потім вона зростає на три відсоткові пункти. Це варто закласти в розрахунок одразу, а не дізнатися про підвищення на одинадцятий рік.
Перший внесок і сума кредиту
Стандартна вимога банків — від 20% вартості житла власними коштами. Для позичальників віком до 25 років у частині програм внесок знижено до 10%.
Комерційні банки нерідко просять 30% і більше, особливо для вторинного ринку чи приватних будинків. Логіка проста: що більший внесок, то менший ризик для кредитора й нижча ставка для вас.
Максимальна сума за державною програмою обмежена — приблизно 5 млн грн, а конкретна межа залежить від нормативної площі та регіону. Для однієї-двох осіб норматив складає 52,5 кв. м, і на кожного наступного члена родини додається ще 21 кв. м.
Є ще одне обмеження, про яке дізнаються вже на етапі заявки. Щомісячний платіж не повинен перевищувати 40‒50% сукупного доходу сімʼї, інакше банк відмовить навіть за ідеальної кредитної історії.
Документи для оформлення іпотеки
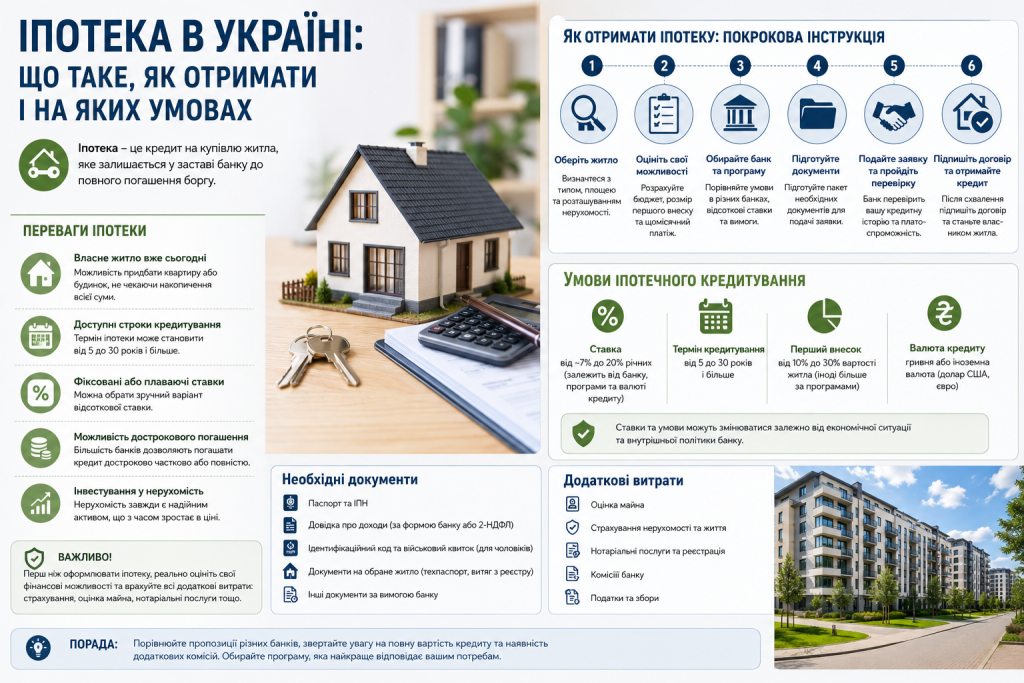
Пакет паперів у різних банках відрізняється деталями, але базовий набір однаковий:
- паспорт та реєстраційний номер облікової картки платника податків;
- довідка про доходи за останні 6‒12 місяців або виписка з рахунку;
- документи про сімейний стан і згода дружини чи чоловіка на угоду;
- документи на обраний обʼєкт нерухомості від продавця;
- звіт про оцінку житла від сертифікованого оцінювача;
- довідка, що підтверджує пільгову категорію, якщо ви на неї претендуєте.
Підприємцям доводиться складніше: банк дивиться на податкові декларації та рух коштів по рахунку за рік і більше. Готуватися до цього варто заздалегідь, а не за тиждень до подачі заявки.
Порядок оформлення іпотеки крок за кроком
Процес виглядає довгим лише на перший погляд. Насправді більшість часу займає пошук самої квартири, а не спілкування з банком.
- Перевірте свою кредитну історію в бюро кредитних історій.
- Подайте попередню заявку в банк або через застосунок Дія.
- Отримайте попереднє рішення про доступну суму кредиту.
- Підберіть житло, яке відповідає вимогам програми та банку.
- Замовте оцінку нерухомості та юридичну перевірку обʼєкта.
- Підпишіть кредитний договір і договір іпотеки в нотаріуса.
Попереднє рішення банки за державною програмою зобовʼязані надати протягом доби. Пошук квартири, яка пройде перевірку, займає значно більше — інколи кілька місяців.
Приховані витрати при оформленні
Крім першого внеску, під час угоди доведеться заплатити ще кілька разів. Оцінка нерухомості, нотаріальні послуги, державне мито та банківські комісії разом складають приблизно від 15 000 до 40 000 грн.
Додається обовʼязкове страхування: житло страхують орієнтовно на 0,5% від вартості на рік, життя позичальника — приблизно на 0,3% від суми кредиту. Ці платежі повторюються щороку до кінця строку.
Порахуйте всі супутні витрати до підписання договору. Сюрприз на етапі нотаріуса псує навіть найвдалішу угоду.
Ризики іпотеки та прострочення платежів
Головний ризик очевидний, але його часто витісняють із голови. Квартира перебуває в заставі, тож при системних прострочках банк має право звернути стягнення на неї через суд.
Прострочення починається не з катастрофи, а з дрібниці. Затримка на кілька днів дає штраф і пеню, після місяця банк передає справу колекторам, а запис у кредитній історії псується на роки вперед.
«Найнебезпечніший борг — той, платіж за яким ви вважаєте посильним лише за ідеального збігу обставин.»
Вихід із проблемної ситуації існує, і починається він з розмови. Банки погоджуються на реструктуризацію, кредитні канікули або зміну графіка, якщо позичальник приходить сам, а не ховається від дзвінків.
Захиститися допомагає фінансова подушка на шість щомісячних платежів. Це не гарантія, але саме вона рятує родини під час зміни роботи чи тривалої хвороби.
Ринкова іпотека чи єОселя
Державна програма виграє за ставкою, але накладає обмеження. Житло має відповідати вимогам щодо площі, віку будинку та вартості квадратного метра, а здавати таку квартиру в оренду до погашення кредиту не можна.
Комерційні пропозиції дорожчі, зате вільніші. Ви обираєте будь-який обʼєкт без нормативів, без черг на розгляд і без прив’язки до категорії позичальника.
Практичний підхід такий: спершу подайте заявку на пільгову програму, і лише після відмови розглядайте ринкові умови. Різниця в переплаті надто велика, щоб пропускати цей крок.
Іпотека в Україні у 2026 році доступна за двома сценаріями: державна підтримка зі ставками 3% і 7% на перші десять років або комерційні програми банків під 17‒20% річних. У будь-якому випадку знадобиться перший внесок від 20%, підтверджений дохід і платіж у межах половини бюджету родини. Що таке іпотека по суті — це обмін орендних платежів на власність із дуже довгим горизонтом, тому вирішальним аргументом залишається не відсоток, а ваша впевненість у стабільності доходу.
