
Оренда чужої квартири з валізами під ліжком виснажує сильніше, ніж сам переїзд. Родини, які виїхали з окупації чи прифронтових міст, роками платять власнику житла суму, співмірну з іпотечним внеском, але власності не отримують. Держава спробувала змінити цю арифметику окремим пакетом підтримки в межах пільгової іпотеки. Розберемо, які діють умови єОселі для ВПО у 2026 році, скільки компенсує Пенсійний фонд і що варто перевірити перед подачею заявки.
Що дає єОселя для ВПО
Це та сама державна іпотечна програма, але з додатковим механізмом компенсацій для переселенців та мешканців прифронтових територій. Механізм запрацював восени 2025 року і діє далі.
Ключова відмінність для цієї категорії — участь Пенсійного фонду, який бере на себе частину витрат позичальника. Йдеться про перший внесок, платежі першого року та супутні витрати на оформлення.
Власне житло — це не про стіни. Це про можливість планувати життя далі, ніж на пів року.
Сама іпотека залишається кредитом з усіма обов’язками: щомісячним платежем, страхуванням і заставою. Квартира перебуває в іпотеці банку до повного погашення, тому здати її в оренду чи перепродати не вийде.
Яка ставка діє для переселенців
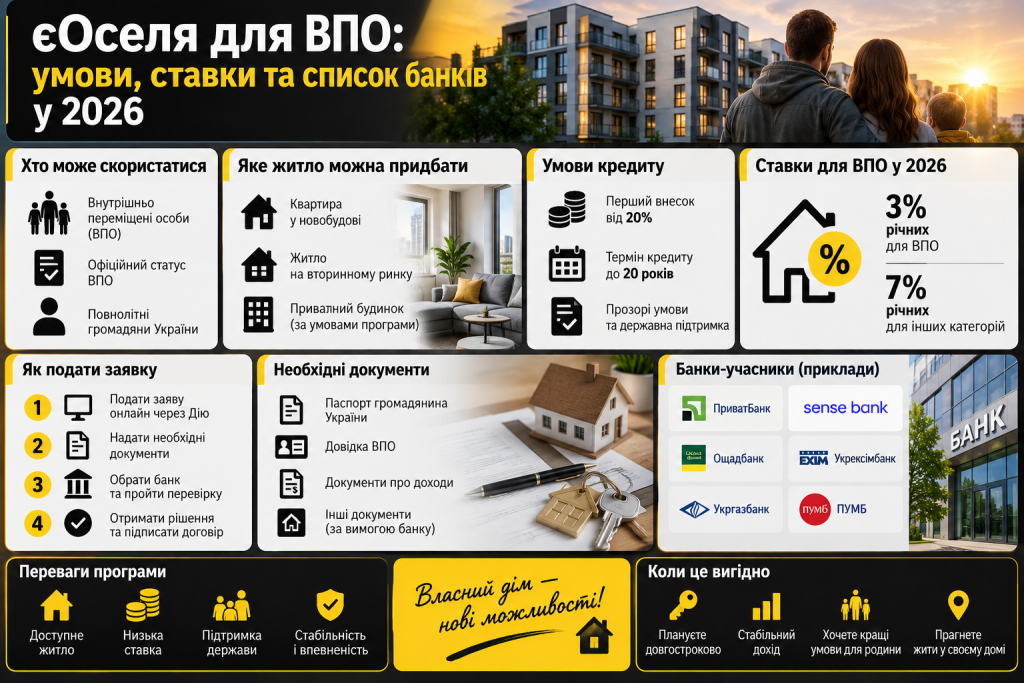
Тут найбільше плутанини. Для ВПО як окремої категорії базова ставка складає 7% річних протягом перших десяти років, після чого зростає до 10%.
Пільгові 3% отримують не всі переселенці, а лише ті, хто одночасно належить до пріоритетних категорій програми. Після одинадцятого року ставка для них підвищується до 6%.
Кому з ВПО доступна ставка 3%
Знижена ставка діє для військовослужбовців, ветеранів і родин загиблих, поліцейських, працівників ДСНС, медиків державних закладів, педагогів та науковців. Статус переселенця не скасовує цієї пільги, а доповнює її.
Простіше кажучи, вчителька з Херсонщини, яка переїхала до Полтави і працює в школі, може розраховувати і на 3%, і на компенсацію для ВПО. Переселенець без пільгового статусу отримає ставку 7% та компенсаційний пакет.
Компенсація від держави для ВПО
Саме цей блок робить програму реально доступною для родин без заощаджень. Пенсійний фонд покриває:
- 70% першого внеску, але не більше ніж 30% вартості житла;
- 70% щомісячних платежів упродовж першого року кредитування;
- до 150 000 грн сукупно за річними платежами;
- до 40 000 грн на комісії банку, нотаріуса та страхування.
Виплати йдуть напряму банку, тому позичальник не отримує гроші на руки і не може використати їх на інші цілі.
Вимоги до житла для компенсації
Компенсаційний пакет має власні обмеження, які відрізняються від загальних правил програми. Вартість об’єкта не повинна перевищувати 2 млн грн, а сам будинок має бути не старшим за 20 років.
Ці рамки помітно звужують вибір у великих містах, зате розширюють його в обласних центрах і передмісті. Перед пошуком квартири варто одразу порахувати, у яку суму ви вписуєтеся.
Основні умови єОселі для ВПО
Загальні параметри програми діють для всіх учасників незалежно від статусу. Ось як вони виглядають у 2026 році:
| Параметр | Умова |
|---|---|
| Вік позичальника | від 21 до 65 років на дату погашення |
| Перший внесок | від 20% вартості житла |
| Строк кредиту | до 20 років |
| Ставка для ВПО | 7% перші 10 років, далі 10% |
| Ставка для пільгових категорій | 3% перші 10 років, далі 6% |
| Тип житла | квартира, будинок, дуплекс, таунхаус |
Первинний і вторинний ринок обидва доступні, проте вимоги до віку будівлі у банків різняться. Уточнювати цей момент варто до того, як ви внесете завдаток за квартиру.
Банки-учасники програми у 2026 році
Умови кредитування однакові в усіх установах, адже ставку визначає держава. Відрізняються швидкість розгляду, розмір комісії та вимоги до підтвердження доходу.
Наразі за програмою працюють Ощадбанк, ПриватБанк, Укргазбанк, Sense Bank, Глобус Банк, Sky Bank, Таскомбанк, Банк Кредит Дніпро, Бізбанк і Радабанк. Максимальна сума кредиту залежить від банку та зазвичай коливається в межах кількох мільйонів гривень.
Дешева ставка не означає легкий кредит. Значення має вся сума, яку ви віддасте за двадцять років.
Подавати заявку одразу в кілька банків не заборонено. Це підвищує шанси, якщо один з них відмовить через формальні причини.
Покрокова інструкція оформлення
Процедура починається в застосунку Дія, а завершується в нотаріуса. Орієнтовний шлях виглядає так:
- Перевірте свій статус ВПО та актуальність довідки про взяття на облік.
- Подайте заявку в розділі єОселя в Дії або безпосередньо в банку.
- Дочекайтеся перевірки від Укрфінжитла, яка триває до доби.
- Отримайте попереднє рішення банку про суму кредиту.
- Підберіть житло, що відповідає вимогам програми та компенсації.
- Замовте оцінку нерухомості в сертифікованого оцінювача.
- Підпишіть кредитний договір і договір купівлі-продажу в нотаріуса.
Після підписання варто окремо звернутися за компенсацією, адже вона оформлюється через банк за участі Пенсійного фонду. Строки виплат залежать від фінансування програми.
Що варто врахувати переселенцям
Довідка ВПО має бути чинною на момент подачі, а дані в реєстрі — актуальними. Якщо ви змінювали адресу фактичного проживання і не оновили інформацію, банк отримає розбіжність і поверне заявку.
Другий момент — підтверджений дохід. Банки дивляться на офіційні надходження за останні шість‒дванадцять місяців, і виплати за статусом ВПО повноцінним доходом не вважаються.
Третій нюанс стосується регіону покупки. Купувати житло в зоні бойових дій або на території з активними обстрілами програма не дозволяє, тому шукати варто в безпечніших областях.
Ще одна стаття витрат, про яку часто забувають, — оцінка нерухомості, нотаріальні послуги та страхування. Навіть з компенсацією до 40 000 грн варто мати запас власних коштів на непередбачені платежі.
єОселя для ВПО не вирішує житлове питання за один день, але вперше дає переселенцям реальний шанс перестати платити за чужу квартиру. Почніть з простого: перевірте чинність довідки, порахуйте свій офіційний дохід за рік і подивіться пропозиції житла до 2 млн грн у вашому місті. Далі буде значно легше.
