
Дитина в магазині просить іграшку, ви кажете «немає грошей», і чуєте у відповідь пропозицію зняти їх у банкоматі. Цей момент проходить майже кожна родина, і саме він показує, що гроші для дитини поки що безкінечний ресурс із коробочки на стіні. Виправити це можна лише поступово, короткими розмовами й практикою. Нижче — що саме пояснювати на кожному етапі та скільки кишенькових має сенс давати.
Коли починати розмову про гроші
Оптимальний старт — приблизно пʼять років, коли дитина вже вміє рахувати й бачить, як ви розраховуєтесь на касі. До цього віку абстракція «гроші» їй просто недоступна.
Головний принцип простий: навчання відбувається не за партою, а в супермаркеті, на ринку та вдома під час планування витрат. Дитина копіює вашу поведінку значно точніше, ніж запамʼятовує пояснення.
«Діти рідко роблять те, що ми їм радимо, зате майже завжди повторюють те, що ми робимо самі.»
Ще одна причина не відкладати — цифрові гроші. Сучасні діти бачать оплату телефоном і не мають фізичного відчуття витрачених купюр, тому монети як наочний матеріал працюють тільки в молодшому віці.
Фінансова грамотність для дітей 5‒7
На цьому етапі завдання мінімальне: показати, що гроші закінчуються й беруться з роботи. Складні поняття на кшталт відсотків або заощаджень поки що зайві.
Пʼятирічна Софія отримала три монети й право обрати щось у кіоску біля дому. Коли грошей не вистачило на два предмети одразу, вона вперше зіткнулася з вибором — і це запамʼяталося краще за десяток пояснень.
Перші вправи з монетами
Найпростіше почати з прозорої скарбнички, де видно, як сума росте. Дитина спостерігає процес накопичення фізично, а не на екрані.
Дайте їй розрахуватися самостійно на касі за один товар. Момент, коли гроші йдуть з рук, а решта повертається, формує базове розуміння обміну.
Обговорюйте покупки вголос: чому ви берете саме цей хліб, а не інший. Такі коментарі коштують нічого, але поступово вибудовують логіку вибору.
Що пояснювати дітям 8‒12 років
Молодший шкільний вік — час для перших регулярних кишенькових. Дитина вже здатна планувати на тиждень уперед і розуміє відкладений результат.
Ключові теми цього періоду такі:
- звідки беруться гроші в родині та що таке робота за оплату;
- різниця між потрібним і бажаним;
- накопичення на конкретну ціль протягом кількох тижнів;
- ціна речей у порівнянні: скільки коштує самокат і скільки морозиво;
- що таке реклама й навіщо вона змушує хотіти нове.
Десятирічний Тарас хотів конструктор за 900 грн і накопичував на нього чотири місяці. Він двічі витрачав частину суми на дрібниці й починав спочатку — досвід виявився ціннішим за сам конструктор.
Скільки давати кишенькових грошей
Універсальної цифри немає, бо все залежить від бюджету родини та цін у вашому місті. Значно важливіша регулярність і передбачуваність суми.
| Вік дитини | Періодичність | Орієнтовна сума | Що вчиться робити |
|---|---|---|---|
| 6‒8 років | раз на тиждень | 50‒100 грн | витрачати й рахувати решту |
| 9‒12 років | раз на тиждень | 150‒300 грн | планувати й накопичувати |
| 13‒15 років | раз на два тижні | 400‒700 грн | розподіляти на періоди |
| 16‒17 років | раз на місяць | від 1 000 грн | вести власний бюджет |
Суми в таблиці умовні й наведені як орієнтир для порівняння пропорцій. Головне правило — не збільшувати виплату посеред періоду, коли гроші закінчилися раніше.
Питання, чи привʼязувати кишенькові до оцінок і хатньої роботи, залишається спірним. Більшість фахівців радить платити за разові великі завдання, а не за буденні обовʼязки та навчання.
Фінансова грамотність для підлітків 13‒17
Підліток уже стикається з реальними сумами, підписками в застосунках і бажанням заробити самостійно. Розмови в цьому віці мають бути конкретними, з цифрами й прикладами.
Мінімальний набір тем виглядає так:
- Як скласти бюджет на місяць і не вийти за межі.
- Що таке кредит і чому переплата буває більшою за саму покупку.
- Як працює складний відсоток на прикладі депозиту.
- Навіщо потрібна кредитна історія та як її легко зіпсувати.
- Які схеми використовують шахраї в месенджерах і соцмережах.
- Що таке податки і чому із зарплати приходить менша сума.
Тема шахрайства зараз найважливіша. Підлітки — зручна мішень для схем із фейковими розіграшами та підробленими сторінками, тож про це варто говорити прямо, без страшилок і без применшення.
Перша картка і підробіток
Банки видають дитячі картки приблизно з шести років, а з чотирнадцяти підліток може відкрити рахунок самостійно. Картка з батьківським контролем — зручний тренажер: ви бачите витрати, дитина відчуває самостійність.
Перший заробіток — репетиторство, дизайн, підробіток на канікулах — дає ефект, якого не дасть жодна лекція. Гроші, зароблені особисто, витрачаються значно обачніше за подаровані.
Не поспішайте виправляти помилки підлітка своїми коштами. Витрачена за три дні місячна сума — недорогий і дуже переконливий урок, поки ставки залишаються низькими.
Ігри та книжки про гроші
Формат гри працює краще за нотації в будь-якому віці. Класична настільна економічна стратегія показує механіку доходів і банкрутства, а картковий обмін вчить домовлятися про ціну.
Для молодших дітей підходять прості рольові ігри в магазин із паперовими грошима. Для підлітків цікавішими стають симулятори бізнесу та мобільні застосунки для обліку витрат.
«Гра — єдиний спосіб отримати досвід дорослих помилок, не заплативши за них дорослу ціну.»
Український Нацбанк і низка громадських організацій випускають безкоштовні матеріали з фінансової грамотності для школярів. Це зручний варіант, коли не знаєте, з чого почати розмову.
Помилки батьків у фінансовому вихованні
Найпоширеніша — повне табу на тему грошей. Коли дитина не знає нічого про сімейний бюджет, вона або вважає ресурси безмежними, або тривожиться значно більше, ніж варто.
Друга помилка — використовувати гроші як інструмент покарання чи компенсації почуттів. Куплена після сварки річ формує звичку «заїдати» емоції покупками, яка дорого коштує в дорослому житті.
Третя — вирішувати за дитину, як витратити її кишенькові. Сенс цих грошей саме в праві на власний вибір і власну помилку.
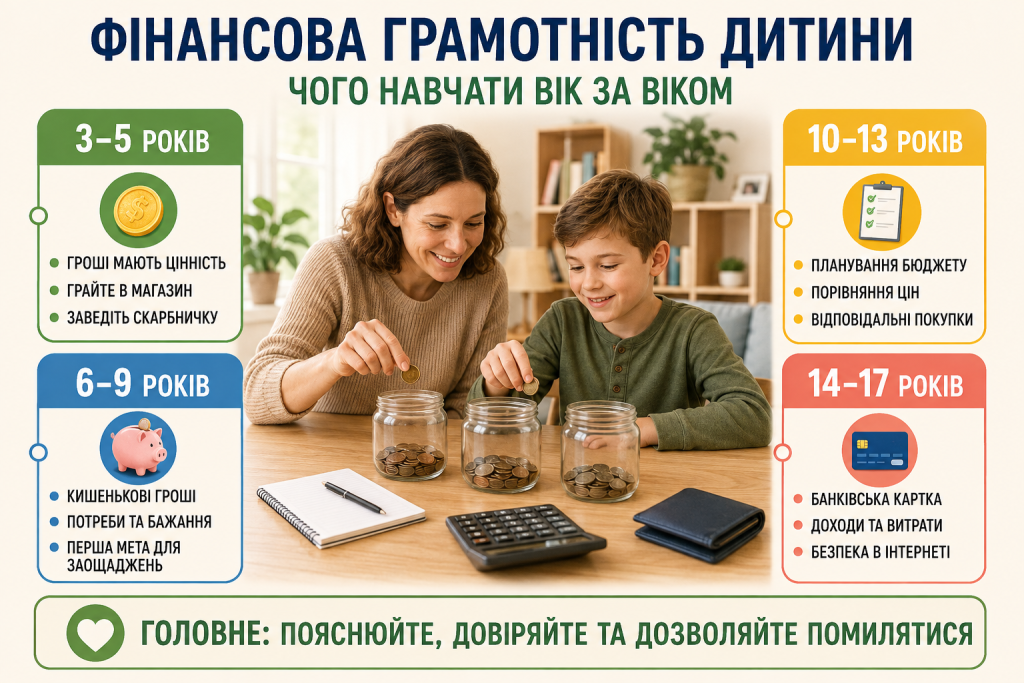
Фінансова грамотність для дітей будується поступово: у 5‒7 років — монети й перші самостійні покупки, у 8‒12 — кишенькові та накопичення на ціль, у 13‒17 — бюджет, картка й перший заробіток. Регулярна невелика сума працює краще за разові подарунки, а розмови про сімейні витрати знімають зайву тривогу. Найкорисніше, що ви можете дати дитині, — це право самостійно розпоряджатися невеликими грошима саме тоді, коли ціна помилки ще зовсім мала.
