
Багато підприємців дізналися про новий платіж уже після того, як побачили борг в Електронному кабінеті. Правила змінювалися швидко, а звички платити тільки єдиний податок та ЄСВ виявилися сильнішими за новини. Тепер військовий збір для ФОП став третім обов’язковим платежем, який тягнеться щомісяця або щокварталу залежно від групи. Розберемо, скільки платити у 2026 році, коли саме перераховувати гроші та хто має право не платити зовсім.
Що таке військовий збір для ФОП
Це окремий платіж до державного бюджету, який фінансує потреби оборони. Підприємець сплачує його поряд з єдиним податком та ЄСВ, і жоден з цих платежів не замінює інший.
Раніше військовий збір ФОП у 2024 році сплачували лише за найманих працівників, утримуючи його із зарплати. За себе підприємці нічого не перераховували, тому для багатьох нові правила стали несподіванкою.
Податкова дисципліна завжди коштує дешевше за будь-який штраф.
Ситуація змінилася наприкінці 2024 року, коли парламент розширив коло платників. Обов’язок сплачувати збір за себе запрацював для підприємців з 1 січня 2025 року і діє далі.
Що змінилося після 2024 року
Головна зміна стосується самих підприємців, а не їхніх працівників. Військовий збір ФОП у 2024 році мав вигляд утримання із зарплати персоналу за ставкою 1,5%, а з грудня того ж року ставка для найманих осіб зросла до 5%.
З початку 2025 року до платників додалися всі підприємці на спрощеній та загальній системах. Для груп єдиного податку встановили різну базу: одні платять фіксовану суму, інші — відсоток від обороту.
Хто платить збір і за якою ставкою
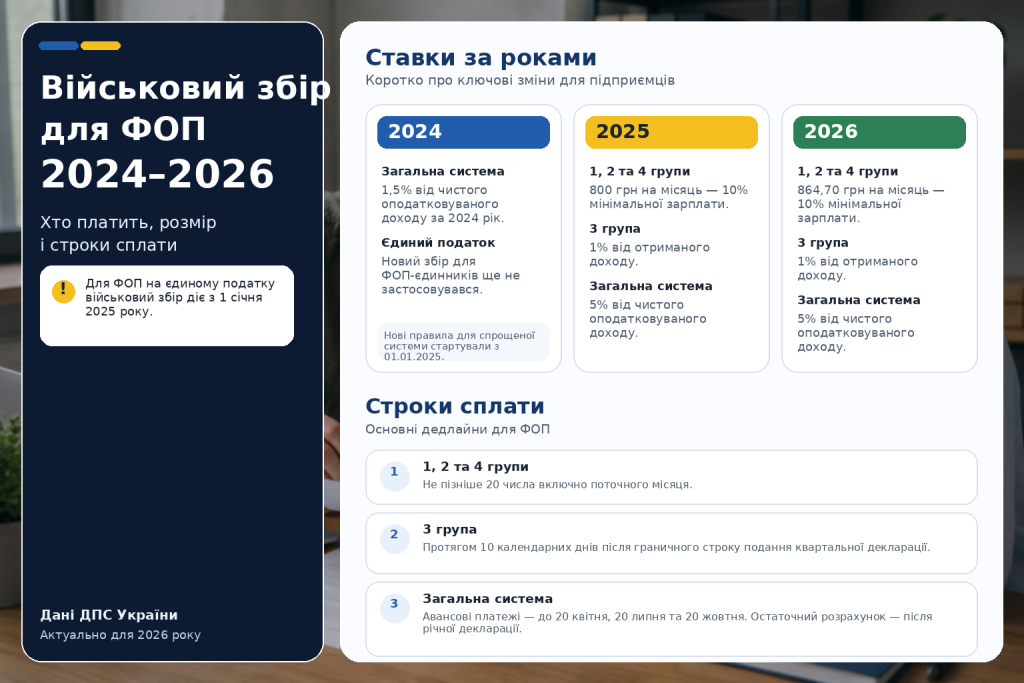
Розмір платежу залежить від системи оподаткування та групи. Підприємці першої, другої і четвертої груп перераховують фіксовану суму щомісяця, третя група рахує відсоток від фактичного доходу.
| Категорія ФОП | Ставка | Сума у 2026 році | Строк сплати |
|---|---|---|---|
| 1, 2 та 4 групи | 10% мінімальної зарплати | 864,70 грн на місяць | до 20 числа поточного місяця |
| 3 група на єдиному податку | 1% від доходу | залежить від обороту | 10 днів після граничного строку декларації |
| Загальна система | 5% чистого доходу | залежить від прибутку | щоквартально та за річною декларацією |
Сума для першої та другої груп прив’язана до мінімальної зарплати станом на 1 січня. У 2026 році вона становить 8 647 грн, тому збір дорівнює 864,70 грн. Для порівняння: у 2025 році при мінімалці 8 000 грн платіж складав 800 грн.
Приклад розрахунку для третьої групи
Підприємцям на третій групі доведеться рахувати самостійно, адже сума прив’язана до реального обороту. Порядок дій простий:
- Складіть усі надходження на підприємницький рахунок за квартал.
- Додайте готівкову виручку, якщо ви приймаєте оплату готівкою.
- Помножте загальний дохід на 1% — це і буде сума збору.
- Перевірте суму з декларацією, щоб цифри збігалися до копійки.
Наприклад, за квартал ФОП третьої групи отримав 240 000 грн доходу. Військовий збір складе 2 400 грн, а єдиний податок за ставкою 5% — ще 12 000 грн. Обидва платежі йдуть на різні бюджетні рахунки, тому одним переказом їх не закрити.
Строки сплати військового збору
Для першої, другої та четвертої груп діє авансовий принцип: гроші треба перерахувати не пізніше 20 числа того місяця, за який платите. Можна внести суму наперед — за квартал, півріччя чи весь рік одразу.
Третя група працює за іншою логікою. Збір сплачують протягом десяти календарних днів після граничного строку подання квартальної декларації, тобто приблизно через п’ятдесят днів після завершення кварталу.
Порядок у платежах починається з календаря, а не з калькулятора.
Окрема увага реквізитам. З 1 липня 2026 року змінилися бюджетні рахунки для зарахування збору, тому номер варто щоразу брати в Електронному кабінеті, а не копіювати старий шаблон платіжки.
Хто звільнений від сплати збору
Пільги передбачені, але вони не діють автоматично — про більшість підстав треба повідомити податкову або подати підтвердні документи. Не сплачувати збір мають право:
- мобілізовані підприємці на весь період військової служби;
- ФОП першої та другої груп на територіях бойових дій або тимчасово окупованих;
- підприємці першої і другої груп за один календарний місяць відпустки на рік;
- ФОП першої та другої груп за період хвороби тривалістю понад 30 днів за наявності лікарняного;
- підприємці, які не мають найманих працівників, за час відпустки чи хвороби.
Третя група пільги за відпустку не отримує, проте за відсутності доходу немає й бази для нарахування, тому платити нічого.
Як сплатити збір без помилок
Найзручніший спосіб — Електронний кабінет платника податків. У розділі стану розрахунків з бюджетом видно окремі рядки за єдиним податком, ЄСВ та збором, тому одразу зрозуміло, де саме утворилася недоплата.
Для військового збору діє код класифікації доходів бюджету 11011700, а номер рахунку залежить від податкової адреси підприємця. Формувати платіжку краще безпосередньо в кабінеті або в банківському застосунку для ФОП, де реквізити підтягуються автоматично.
Гроші за різні платежі не можна об’єднувати в один переказ. Навіть якщо загальна сума збігається, система рознесе її неправильно, і по збору залишиться борг, тоді як по єдиному податку виникне переплата.
Типові помилки підприємців
Більшість проблем виникає не через незнання ставок, а через дрібниці в оформленні платежу. Найчастіше підприємці:
- платять за старими реквізитами, які змінилися з 1 липня 2026 року;
- перераховують збір разом з єдиним податком однією сумою;
- забувають про платіж у місяці відпустки, не оформивши підставу для пільги;
- рахують 1% від суми після вирахування комісії платіжного сервісу, а не від повного доходу;
- не перевіряють кабінет після сплати та дізнаються про недоплату через кілька місяців.
Кожна з цих ситуацій виправляється, але потребує заяви до податкової та часу на перерознесення коштів.
Збір, єдиний податок і ЄСВ
Три платежі часто плутають, хоча вони мають різне призначення. Єдиний податок — це плата за спрощену систему, ЄСВ формує ваш страховий стаж і майбутню пенсію, а військовий збір іде на потреби оборони й жодних соціальних гарантій не дає.
Для ФОП другої групи у 2026 році щомісячне навантаження складається одразу з трьох сум, і сукупно виходить помітна цифра. Закладати її в бюджет варто на початку місяця, а не в останні дні перед граничним строком.
Що буде за несплату збору
Несплачений збір перетворюється на податковий борг з усіма наслідками. За порушення строків застосовують штраф у розмірі 5% суми боргу при затримці до 30 календарних днів і 10% при довшій, а понад 90 днів нараховують ще й пеню.
Борг блокує низку звичних дій: підприємцю складніше отримати довідку про відсутність заборгованості, а податкова може стягнути кошти з рахунку. Перевірити стан розрахунків можна в Електронному кабінеті платника — там видно нарахування та сплати по кожному податку окремо.
Військовий збір для ФОП уже не новина, а звичайна частина щомісячного планування поряд з єдиним податком і ЄСВ. Найпростіший спосіб не потрапити на штраф — поставити нагадування на 18 число кожного місяця та відкладати потрібну суму одразу після надходження оплат від клієнтів. Перевірте свої нарахування в кабінеті вже сьогодні, щоб не збирати борг тихцем.
